半月暴涨30亿!靠讲“算电协同”故事,这家光伏企业真起死回生了
2026-07-29 · 永富证券
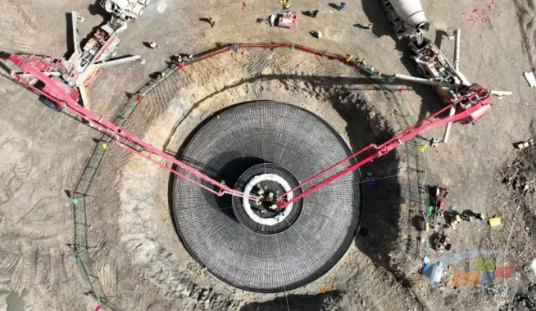
官宣跨界算力中心不久,6月29日晚,金刚光伏再落一子,布局风电。 根据公告,金刚光伏拟出资 7074.57万元 ,收购关联方酒泉市昊元新能源有限公司持有的金塔昊飏新能源电力有限公司(以下简称“金塔昊飏”)70%股权,同时计划投入 16.6亿元 ,在甘肃酒泉建设 40万千瓦 风电项目。 消息发布次日,公司股价继续拉升,报收 27.26元 ,对应总市值 147亿
官宣跨界算力中心不久,6月29日晚,金刚光伏再落一子,布局风电。
根据公告,金刚光伏拟出资 7074.57万元 ,收购关联方酒泉市昊元新能源有限公司持有的金塔昊飏新能源电力有限公司(以下简称“金塔昊飏”)70%股权,同时计划投入 16.6亿元 ,在甘肃酒泉建设 40万千瓦 风电项目。
消息发布次日,公司股价继续拉升,报收 27.26元 ,对应总市值 147亿元 。
而此时,距离金刚光伏摘帽脱困, 仅过去半个月 。此前在6月12日,公司正式撤销退市风险警示,证券简称由“*ST金刚”变更为“金刚光伏”,当日公司股价报收 20.87元 ,对应总市值仅 113亿 。
值得关注的是,摘帽前夕,金刚光伏刚完成对北京超维智算的全资收购,并同步披露定增预案,拟募资 24.31亿元 用于北京通州智算中心建设。
如此来看,短短半个月,凭借“算电协同”这把火,金刚光伏市值一路走高,累计 涨超30亿元 ,市场情绪被彻底点燃。但火热之下不免引人深思:这家刚刚从生死边缘脱困的光伏企业, 真的起死回生了吗
官网显示,金刚光伏前身为金刚 玻璃 ,成立于1994年,并于2010年在深交所上市,主营防火、防爆特种安防玻璃,曾是国内细分领域龙头。
然而传统玻璃行业竞争加剧,公司营收增长陷入瓶颈,为打破经营困局,2021年金刚玻璃跨界切入光伏赛道,并将全部筹码“押注”在HJT技术上。
转型之初,金刚光伏布局野心十足,产能规划颇为宏大。公司先是官宣投资8.32亿元,建设1.2GW HJT 电池片 及0.7GW 组件 一体化产线;随后再度加码,拟斥资41.91亿元打造4.8GW异质结电池及组件项目。
凭借大手笔的产能布局,金刚光伏一度被视为光伏赛道的“跨界黑马”。
可宏大蓝图终究没能兑现落地。根据2025年年报,公司实际有效HJT电池产能 仅2.8GW ,组件 仅约500MW 实现量产。
而从业绩表现上看,2019-2025年,公司扣非净利润连续7年为负, 累计亏超23亿元 ,其中在2024年,金刚光伏扣非净利润亏损 高达7.445亿元 。到2026年一季度,金刚光伏 继续亏损6405万元 。
持续亏损、净资产为负、营收不达标等多重问题,让公司一度触发退市风险警示,在2025年4月正式被 披星戴帽 ,变为“*ST金刚”。
同年9月,公司启动破产重整,直至12月重整落地,财务状况得以改善,净资产由负转正。截至2025年末,金刚光伏资产负债率降至34.56%,叠加全年2.89亿营收、2.03亿净利润, 于今年6月顺利脱星摘帽 。
然而摘帽前后,这位光伏跨界玩家动作频频:摘帽前先是大手笔募资24.31亿元杀入 算力中心 ;摘帽后又马不停蹄 跨界风电 。对于一家刚脱离退市危机的企业而言,如此频繁跨界,究竟意欲何为
金刚光伏解释称,这是“绿电能源+算力服务”双主业战略下的关键落子,目标是构建 “光伏制造—绿电发电—绿电直连—算力服务” 的业务协同格局。
不难看出,金刚光伏此番落子,核心便是押注“算电协同”赛道。
从行业逻辑看,金刚光伏此举够长远,也够有前景。因为算力运营的核心成本始终是电费。而政策端硬性要求,则让绿电成算力企业的 “生存标配” 。
根据国家数据局明确要求:新建算力设施绿电占比 须达80%以上 。这意味着未达标的算力资产,将面临能耗审批不通过、禁止并网运营的风险。而 绿电直连 则是当下算力中心获取绿电唯一兼具成本和合规性的路径。
而金刚光伏这步棋,等于把 算电协同的两端 都攥在了自己手里。
公司通过自有风光电站实现互补发电,再以绿电直连模式供给自有算力中心,既能满足80%绿电合规要求,又能就地消纳绿电产能,一举两得。
此外据测算,“十五五”时期全国算力用电量年均新增将超1000亿千瓦时,到2030年或达到8000亿千瓦时。 绿电赛道一片蓝海 。
正如金刚光伏所言,“在合规成本持续上升的趋势下,拥有自营绿电资产的算力服务商,其成本优势和合规优势将呈指数级放大”。
加之当前光伏行业正处于下行周期,公司跨界布局风电,能够有效优化资产结构,对冲单一行业周期风险, 提升整体抗风险能力 。
纵然布局逻辑可行,但再好的热门故事,也不等同落地盈利的实力。对刚走出退市危机、根基未牢的金刚光伏,此时大举扩张 自然暗藏多重风险 。
首先是本次收购的核心标的质量存疑。标的公司金塔昊飏成立于2024年,成立时间较短,至今仍无任何营业收入、经营还在持续亏损。
数据显示,标的公司2025年亏损8.31万元,2026年一季度继续亏损1.25万元,且暂无已并网的风电资产,仅持有相关项目开发手续,本质是一家空壳项目公司,因此后续40万千瓦风电项目建设也存在极大不确定性。
其次本次交易为金刚光伏实控人张栋梁关联企业。此类交易模式,极易被市场质疑定价不公允,存在利益输送、上市公司独担开发风险的隐患。
不过最大的风险,还是来自巨额投资带来的财务与现金流承压。
本次股权收购需支付7075万,后续风电项目需投资16.6 亿元。但反观金刚光伏基本面,截至2026年一季度末,公司总资产29.69亿元,总负债10.26亿元,经营现金流 仅8118万元 。由此可见,金刚光伏的 家底十分单薄 。
加之刚脱离退市危机,金刚光伏便大举重资产扩张,资金压力骤然加剧。除16.6亿元风电项目外,公司此前披露的24.31亿元定增预案也尚无着落。
几头推进,金刚光伏的资金压力不言而喻。
更需警惕的是,项目回报周期漫长:40万千瓦风电项目建设周期为12-18个月,预计2027年底前全容量并网;智算中心项目同样需长期建设投入。
这意味着,金刚光伏未来较长一段时间都将处于“只投入、不产出”的阶段,短期难以产生实质性收益,大量流动资金将被长期占用。
短期看,金刚光伏押注“算电协同”贴合行业大势,短期市值暴涨也足以验证市场对这一叙事的认可。但长周期建设之下,风口上的故事又能讲多久
眼下金刚光伏靠“算电协同”撑住了市值,可这究竟是脱胎换骨,还是又一次高调的资本腾挪最终还得看财务报表上的数字说话。
何况公司本身作为光伏跨界玩家,相比深耕光伏的头部企业,技术本就薄弱、根基未稳。如今摘帽不过两个月,便 接连跨界算力中心与风电 ,叠加资金吃紧的现实,金刚光伏的 胜算又有几何 仍需等待市场来检验。